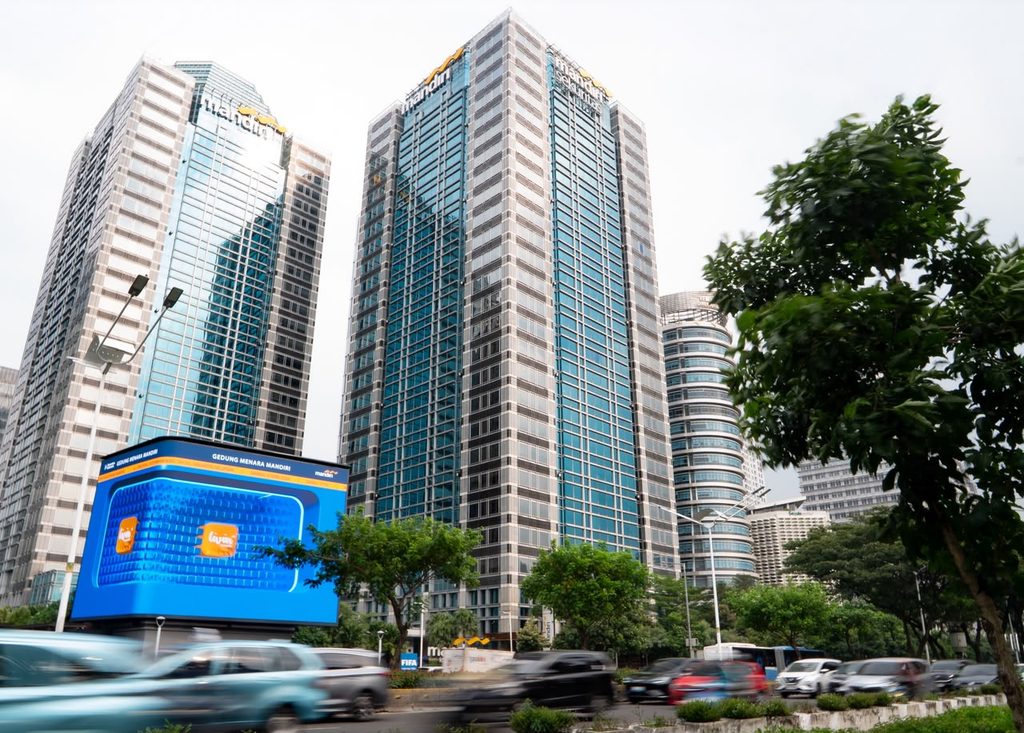
BicaraPlus – Bank Mandiri terus memperkuat pertumbuhan bisnis melalui penyaluran kredit yang sehat dengan tetap menjaga kualitas aset dan mengantisipasi potensi risiko. Di tengah dinamika ekonomi, perseroan menerapkan pengelolaan risiko secara disiplin di setiap tahapan penyaluran kredit, mulai dari analisis debitur, pemantauan kualitas kredit, hingga evaluasi ketahanan portofolio secara berkala.
Strategi tersebut tercermin dari pertumbuhan kredit Bank Mandiri secara bank only yang mencapai Rp1.592 triliun hingga akhir Agustus 2026. Angka ini tumbuh 17,6% secara tahunan atau year on year (YoY). Di tengah ekspansi tersebut, rasio kredit bermasalah atau non-performing loan (NPL) tetap terjaga pada level 1,00%.
Bank Mandiri juga menjaga kecukupan pencadangan untuk mengantisipasi potensi kerugian kredit. Hal ini terlihat dari rasio NPL coverage yang mencapai 240,6%, mencerminkan kesiapan perseroan dalam menyediakan penyangga terhadap risiko kredit bermasalah.
Direktur Risk Management Bank Mandiri Danis Subyantoro mengatakan, pertumbuhan kredit yang berkelanjutan perlu ditopang oleh pengelolaan risiko yang konsisten dan terukur. Menurutnya, penguatan pemantauan kualitas kredit, kecukupan pencadangan, serta diversifikasi pembiayaan menjadi bagian penting dalam menjaga ketahanan portofolio.
“Kami meyakini pertumbuhan kredit yang sehat harus didukung oleh pengelolaan risiko yang konsisten melalui penguatan pemantauan kualitas kredit, kecukupan pencadangan, serta diversifikasi pembiayaan dengan mempertimbangkan prospek dan profil risiko masing-masing sektor usaha. Langkah ini menjadi bagian dari penerapan prinsip kehati-hatian untuk mengelola konsentrasi risiko dan mendukung pertumbuhan bisnis yang sehat dan berkelanjutan,” ujar Danis.
Biaya Risiko Kredit Tetap Terkendali
Selain menjaga rasio kredit bermasalah, Bank Mandiri juga mengendalikan biaya risiko kredit atau cost of credit (CoC). Hingga akhir Agustus 2026, CoC perseroan tercatat sebesar 0,54%.
Capaian tersebut didukung oleh penerapan prinsip kehati-hatian, pemantauan kualitas kredit secara berkelanjutan, serta penerapan langkah mitigasi yang disesuaikan dengan profil risiko masing-masing portofolio. Dengan pendekatan ini, Bank Mandiri berupaya menjaga keseimbangan antara ekspansi pembiayaan dan pengendalian risiko.
Dalam menjalankan strategi tersebut, perseroan turut mengoptimalkan pemanfaatan early warning system untuk mendeteksi perubahan kondisi debitur dan indikasi risiko sejak dini. Sistem ini membantu Bank Mandiri mengidentifikasi potensi penurunan kualitas kredit sehingga pemantauan dapat ditingkatkan dan langkah mitigasi dapat dilakukan secara tepat waktu.
Pendekatan proaktif tersebut menjadi bagian dari upaya perseroan dalam mengantisipasi risiko sebelum berkembang menjadi permasalahan yang lebih besar. Dengan demikian, pengelolaan kredit tidak hanya berfokus pada pencapaian pertumbuhan, tetapi juga pada kemampuan menjaga kualitas portofolio dalam berbagai kondisi ekonomi.
Perkuat Ketahanan Portofolio Hadapi Dinamika Ekonomi
Untuk memastikan ketahanan portofolio kredit, Bank Mandiri juga melakukan stress test secara berkala. Evaluasi ini bertujuan mengukur kemampuan portofolio dalam menghadapi berbagai skenario ekonomi, termasuk kemungkinan perubahan kondisi yang dapat memengaruhi kemampuan debitur memenuhi kewajibannya.
Hasil evaluasi tersebut menjadi dasar bagi perseroan untuk mengidentifikasi potensi risiko, menilai ketahanan portofolio, serta menentukan langkah mitigasi yang diperlukan. Dengan pengelolaan risiko yang terukur, Bank Mandiri berupaya menjaga kualitas aset sekaligus mempertahankan kapasitas penyaluran kredit.
Ke depan, Bank Mandiri akan terus memperkuat pengelolaan risiko yang adaptif terhadap perkembangan ekonomi dan dinamika sektor usaha. Langkah ini diharapkan dapat menjaga ketahanan portofolio kredit, mendukung pertumbuhan bisnis yang sehat, serta memastikan fungsi intermediasi perbankan berjalan secara berkelanjutan.